


















Destaque
Cartões de Crédito Juliano Thomas
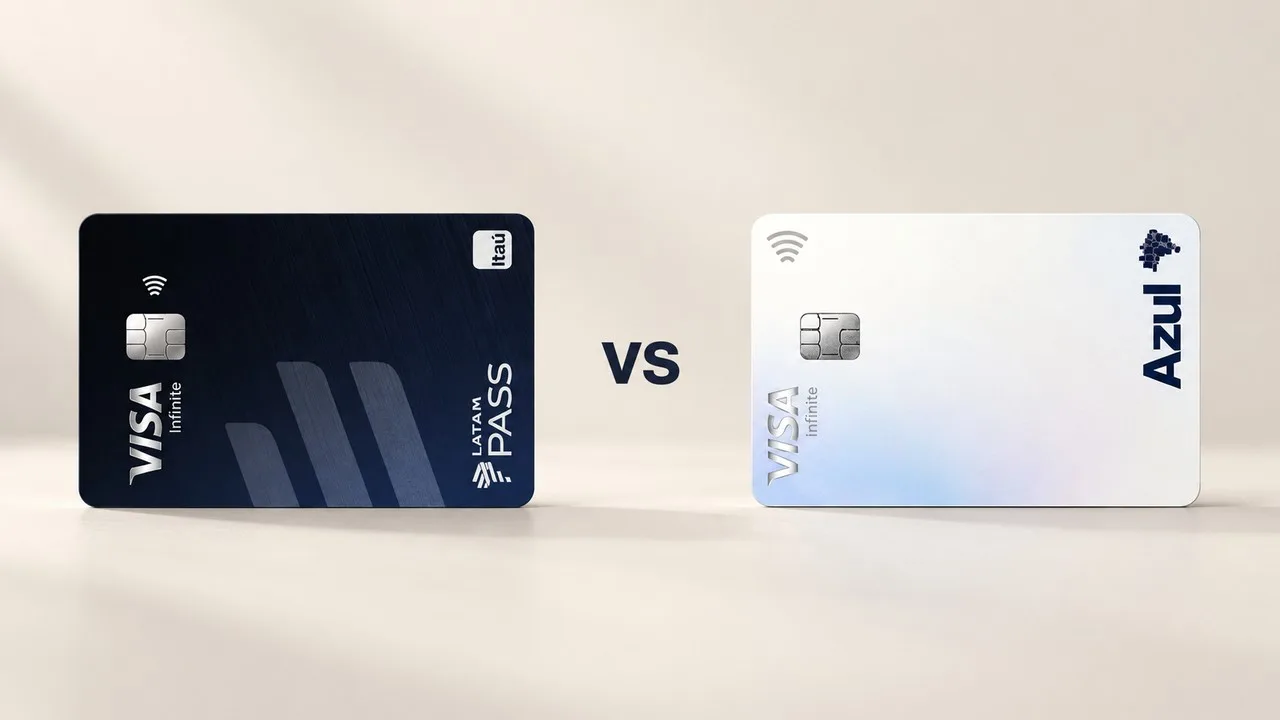
LATAM Pass Infinite vs Azul Infinite: qual cartão vale mais?
LATAM Pass Infinite vs Azul Infinite: compare pontos, anuidade, adicionais, salas VIP e simulações por gasto para escolher conforme suas viagens.
Escolha uma instituição financeira para conhecer seus cartões, anuidades, programas de pontos, cashback, benefícios e acessos a salas VIP.
Informe gasto, objetivo e relacionamento bancário. O consultor estima benefício, custo e retorno líquido, mostra as condições usadas e não promete aprovação.
Acesse diretamente o guia ou ferramenta mais adequado ao seu objetivo.
Escolha uma instituição financeira para conhecer seus cartões, anuidades, programas de pontos, cashback, benefícios e acessos a salas VIP.
Confira a lista completa dos cartões que mais pontuam, dão cashback e acesso VIP.
Compare anuidade, pontos, renda mínima e benefícios de até 3 cartões simultaneamente.
Calcule os custos reais de compras internacionais e descubra quanto economizar.
O cartão de crédito deixou de ser apenas um meio de pagamento para se tornar uma das ferramentas financeiras mais estratégicas do seu orçamento. Este guia foi elaborado pela equipe editorial do Cartões e Viagens para orientar sua tomada de decisão com base em retorno real, isenção de tarifas e maximização de benefícios.
Não existe um único “melhor cartão do Brasil”, mas sim o cartão que gera maior retorno líquido para o seu perfil de consumo. Para escolher com precisão, avalie três variáveis fundamentais:
A principal dúvida na hora de solicitar um cartão é a escolha da recompensa. Cada modalidade possui vantagens e exigências operacionais distintas:
Pagar anuidade integral quase nunca vale a pena. O custo anual de um cartão Black ou Infinite varia de R$ 900 a R$ 1.800, mas a maioria dos bancos oferece três mecanismos claros de isenção:
A renda mínima exigida pelo banco para cartões de entrada fica em torno de 1 salário mínimo, enquanto cartões premium costumam exigir R$ 10.000 a R$ 20.000. No entanto:
Usar o cartão de crédito brasileiro em viagens ao exterior ou em sites estrangeiros embute custos que podem superar o valor dos pontos acumulados:
O benefício de acesso a lounges executivos em aeroportos é intermediado por três grandes ecossistemas globais de salas parceiras:
Consulte nossas listas curadas, comparadores técnicos e rankings, observando a data de checagem disponível em cada conteúdo:
LATAM Pass Infinite vs Azul Infinite: compare pontos, anuidade, adicionais, salas VIP e simulações por gasto para escolher conforme suas viagens.
Veja como funciona o Nomad Visa Infinite Explorer: anuidade, regras de pontuação, Visa Airport Companion, Nomad Lounge e quem pode solicitar.
O Nomad Explorer deixou de exigir R$ 4.500 em gastos para liberar quatro acessos anuais às salas VIP do Visa Airport Companion. Entenda a novidade.

Bradesco Prime ou Personnalité Infinite? Compare pontos, validade, adicionais, lounges e custo anual em cinco faixas de gasto.
Entenda o que é a ARQ, quais empresas prestam seus serviços no Brasil e como a fintech se compara a Wise e Nubank.
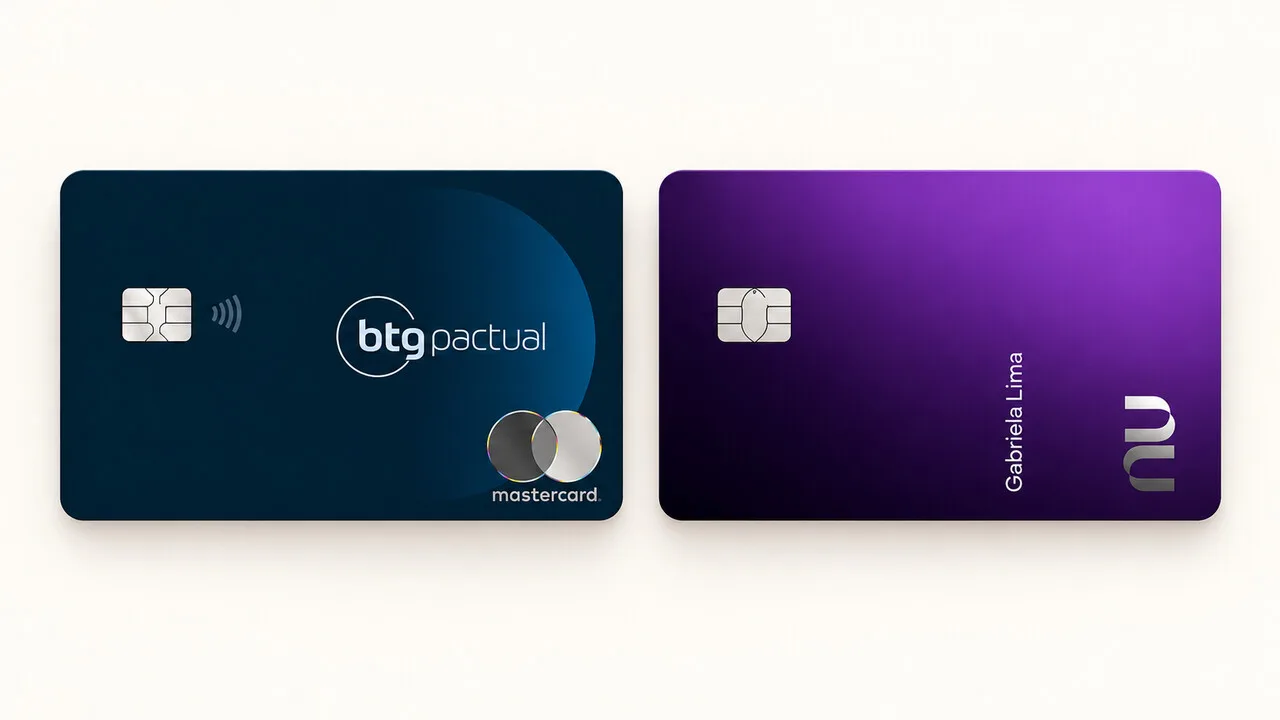
O Ultravioleta entrega cashback de 1,25% e quatro visitas Priority Pass dentro do pacote. O BTG oferece cashback de 1%, mas cobra separadamente pelo programa e pelo Módulo Viagem. A comparação muda quando o desconto por relacionamento elimina esses custos.
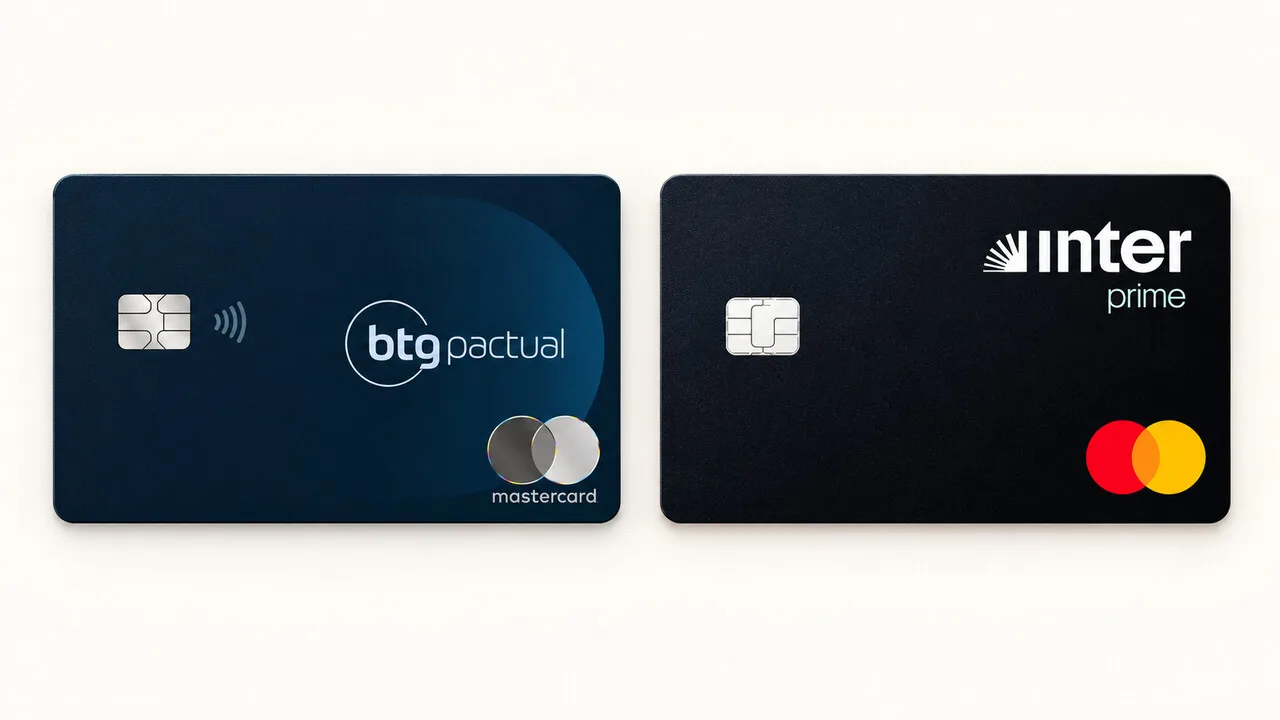
O Inter Prime oferece anuidade zero e pontua diretamente em reais. O BTG Black pontua em dólar e permite contratar benefícios separadamente. A decisão começa pela elegibilidade ao Prime e pelo custo final dos módulos do BTG.
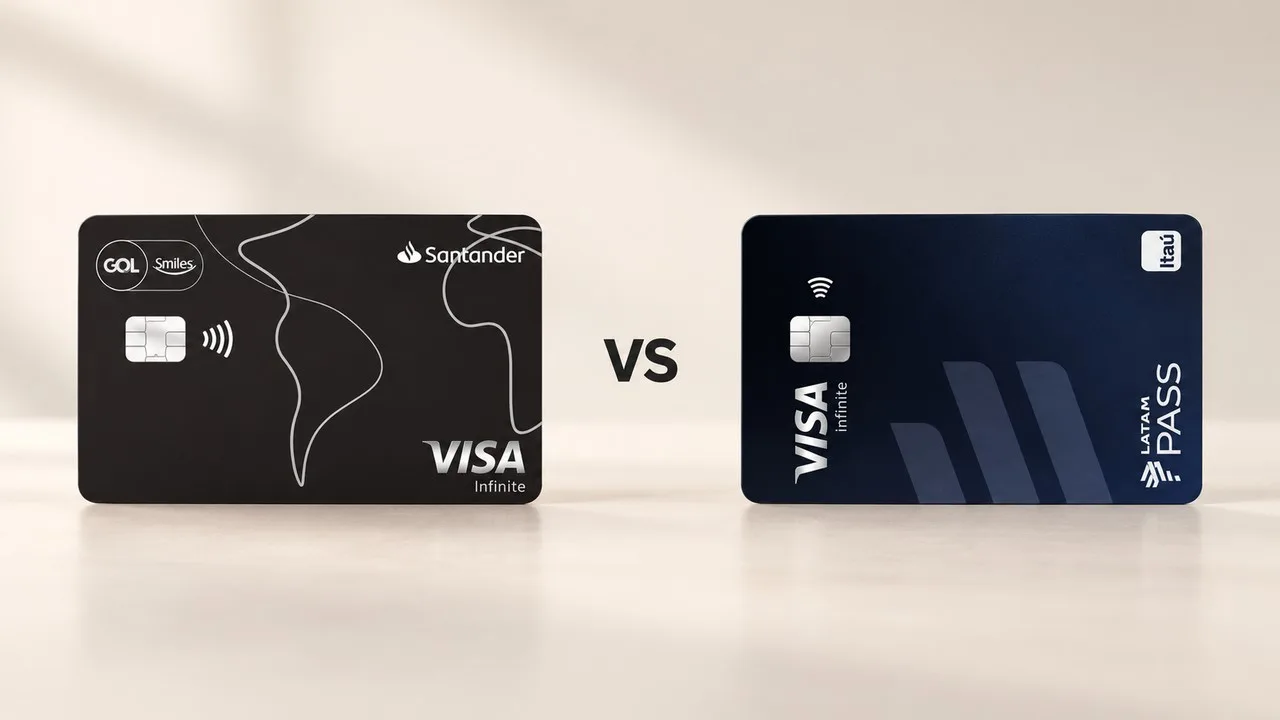
Smiles Santander ou LATAM Pass Infinite? Compare pontuação base, clube, anuidade e resgates úteis para sua rota, sem contar campanhas vencidas.
Aprenda a colocar pontos por real e por dólar na mesma base, calcular a cotação de equilíbrio e comparar o valor após custos e transferências.
Saiba quando trocar cartões de bancos ou companhias aéreas: calcule benefícios usados, anuidade, isenção e retorno líquido antes de negociar ou migrar.
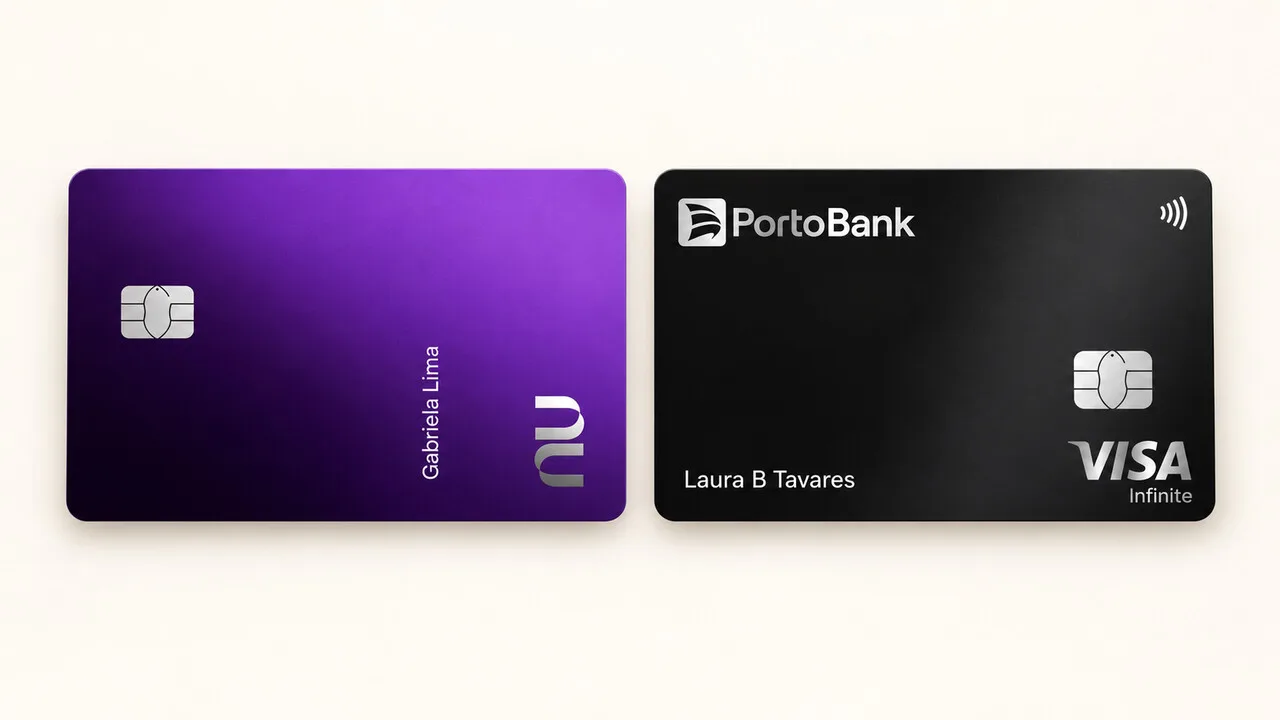
Ultravioleta e Porto Infinite cobram R$ 89 mensais antes da isenção, mas diferem no gasto exigido, nas recompensas e na franquia de salas. O Nubank oferece cashback; o Porto parte de 2,5 pontos por dólar e tem seis visitas anuais na regra atual.
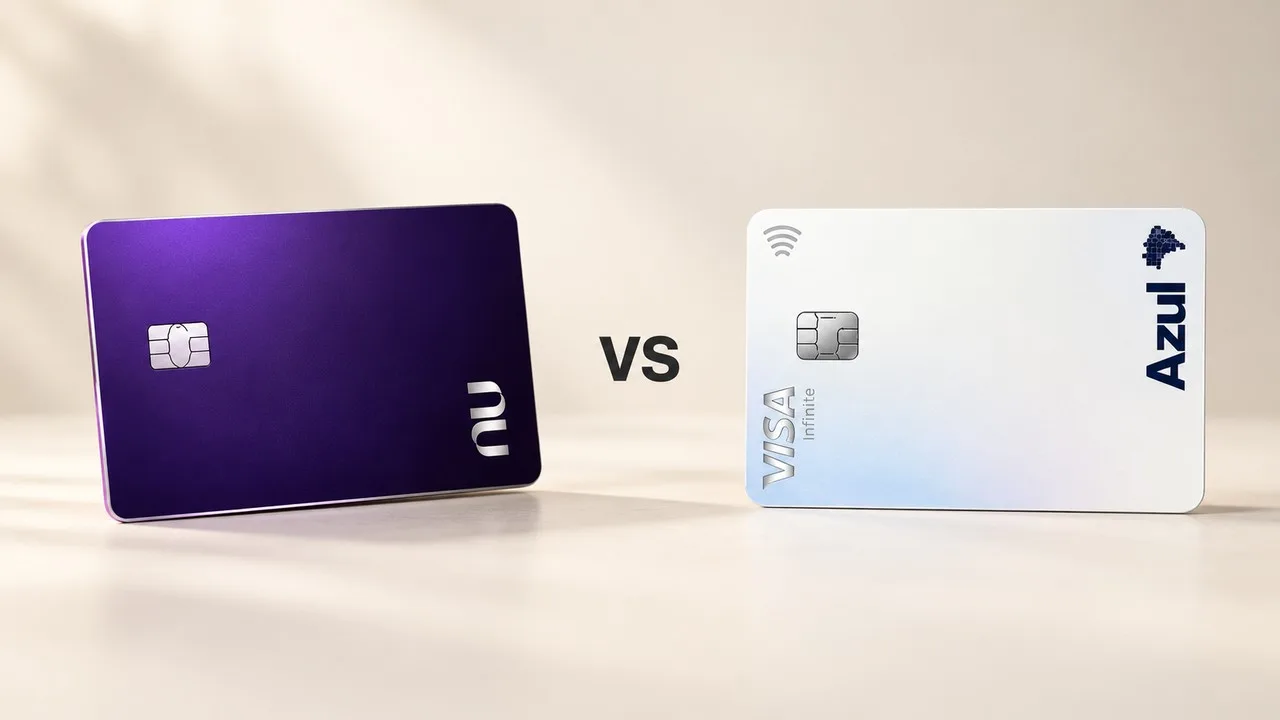
Nubank Ultravioleta vs Azul Infinite: veja pontos, anuidade, salas VIP e benefícios para escolher.
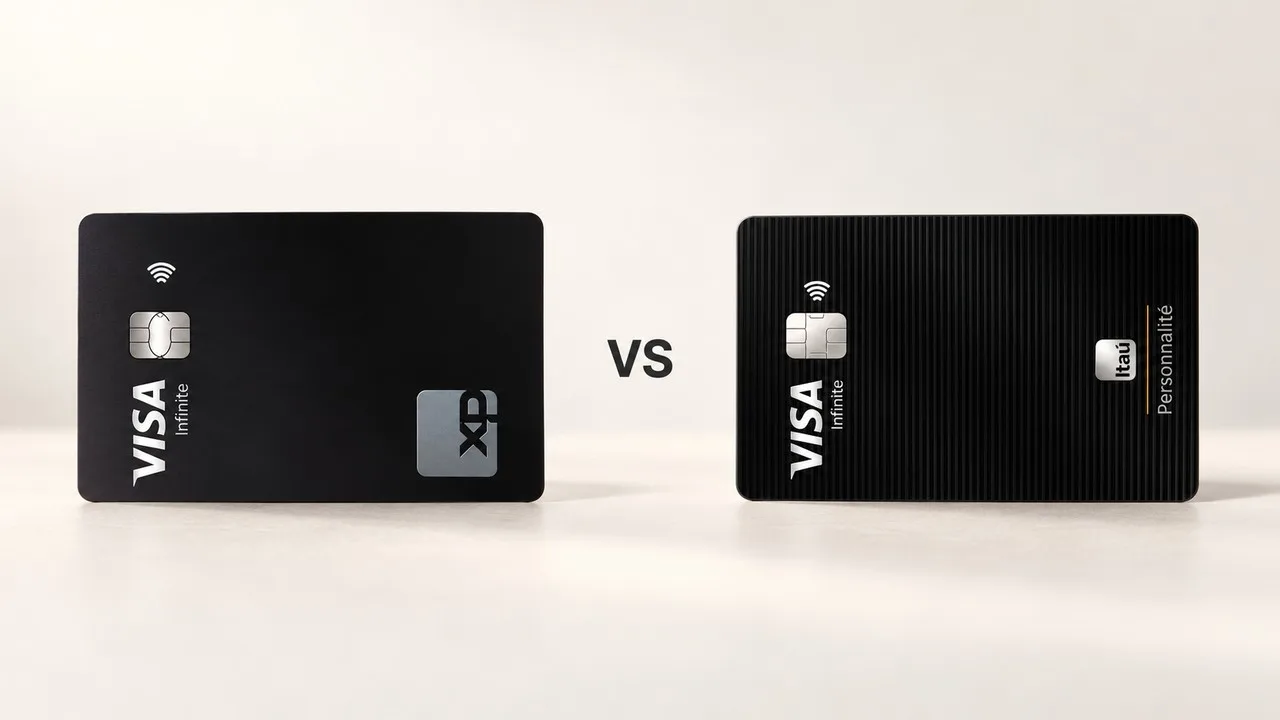
O XP se destaca pela anuidade zero e pela opção entre pontos e Investback. O Personnalité pode valer mais para quem já mantém R$ 50 mil no Itaú, usa pontos sem expiração e faz compras internacionais.
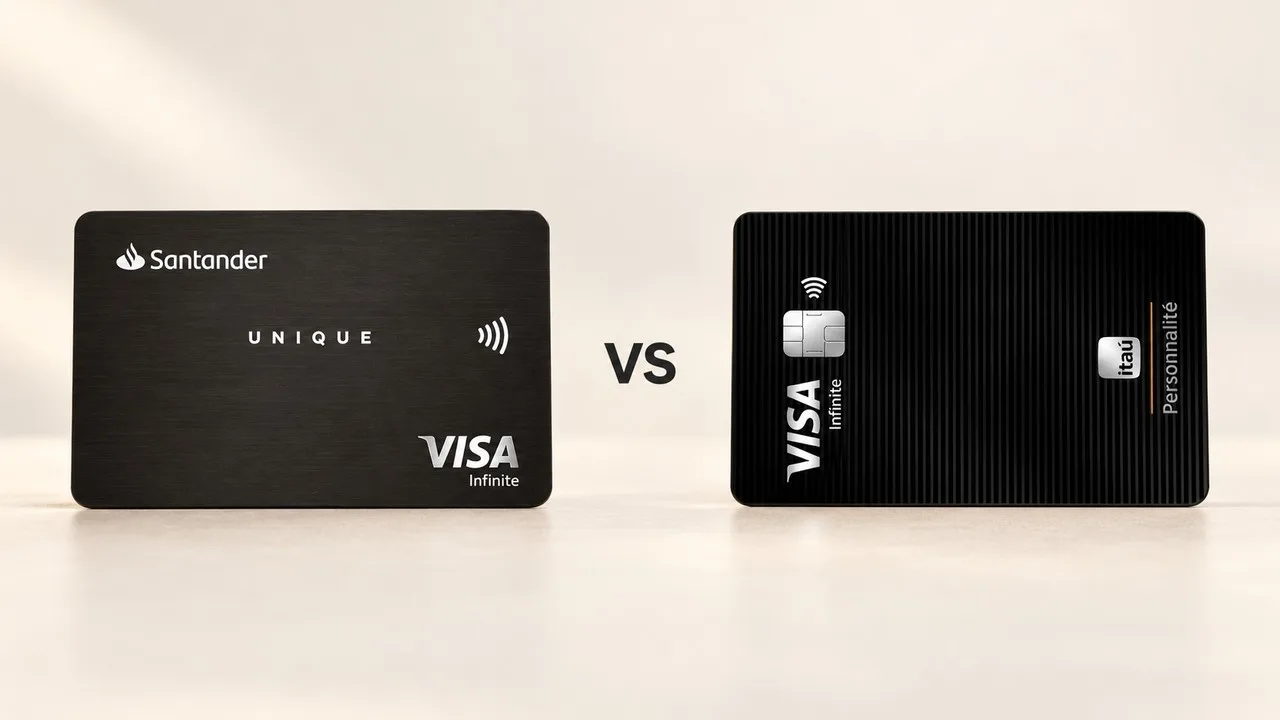
O Unique oferece maior pontuação nacional de base e pode crescer com o Rewards. O Personnalité combina pontos sem vencimento com isenção por uma única condição de relacionamento.
Análise do next Visa Internacional: anuidade zero, spread de 5%, IOF de 3,5%, benefícios Visa e aprovação.
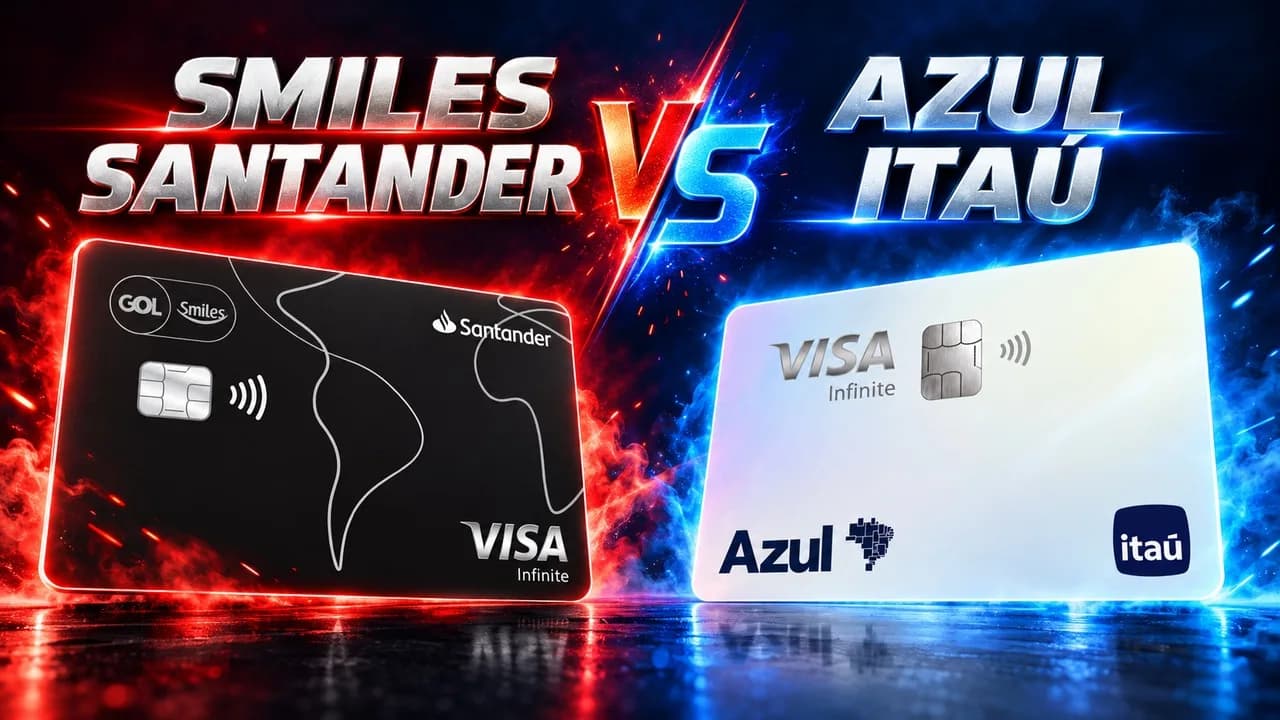
O Smiles Santander oferece taxa elevada para Clube/Diamante e vantagens na GOL. O Azul Infinite tem meta de isenção, status Diamante e benefícios aéreos concentrados na Azul.
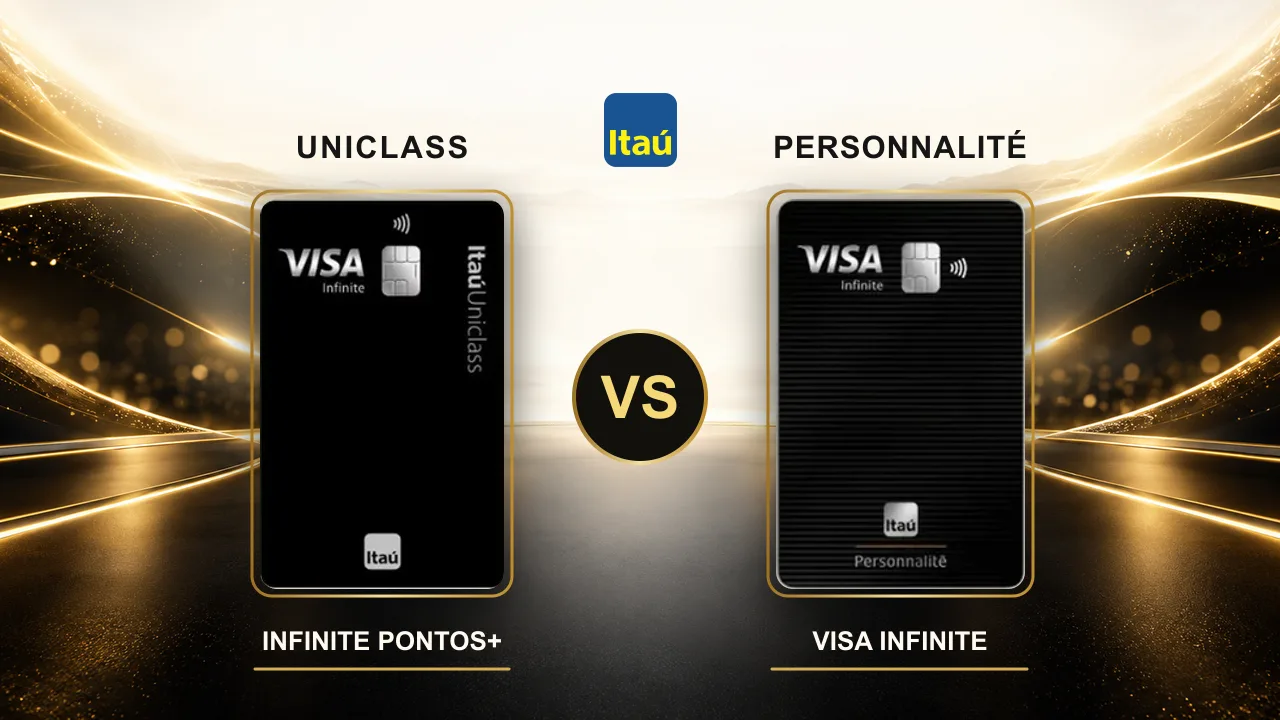
O Uniclass Pontos+ entrega até 2,5 pontos por dólar em gastos nacionais e quatro visitas elegíveis. O Personnalité oferece três pontos no exterior, pontos sem expiração e seis adicionais gratuitos.
Conheça o Ourocard Platinum Mastercard: pontos Livelo, cashback, seguros viagem, benefícios Mastercard Platinum, anuidade e análise completa.
Itaú compra NeoSpace por R$ 2,925 bilhões: Saiba o que a aquisição da startup de IA pelo Itaú significa para os clientes, com foco em personalização e segurança.
Compare Porto Visa Infinite, C6 Carbon e XP Visa Infinite: acessos a salas VIP, exigências, acompanhantes, aplicativos e melhor perfil.
LATAM Pass Platinum vs Azul Platinum: veja pontos, anuidade, salas VIP e benefícios para escolher.
Review do Cartão de Crédito Global Inter: anuidade zero, fatura em dólar, pontos Loop, taxas, SmartPay, emissão Cayman e solicitação.
Respostas diretas para as dúvidas mais pesquisadas no Google:
Não existe uma resposta única: alguns cartões têm anuidade nativa zero e outros dependem de gasto, investimento, relacionamento ou promoção. Compare a regra específica do produto e o retorno líquido no seu cenário antes de escolher.
Escolha a instituição financeira no nosso diretório, acesse a análise do cartão desejado e clique no link oficial de solicitação para preencher a proposta online informando CPF e comprovante de renda.
Cartões de alta renda como BRB DUX Visa Infinite (até 7 pontos/dólar), Santander Unlimited, Itaú The One e Bradesco Aeternum oferecem as maiores pontuações e bônus de transferência para programas aéreos no Brasil.
A variante da bandeira, sozinha, não garante acesso gratuito. Cada produto pode oferecer franquia limitada, acesso condicionado, sala própria, cota compartilhada ou visita paga. Consulte a ficha e as regras vigentes do cartão.
A isenção pode ser obtida atingindo a meta de gastos mensais exigida pelo banco na fatura, mantendo investimentos na instituição financeira ou negociando o desconto diretamente na central de atendimento.
O cartão de débito desconta o valor da compra instantaneamente do saldo da conta corrente, o pré-pago consome um valor recarregado previamente, e o de crédito permite compras parceladas e pagamento concentrado em fatura mensal.
O spread é a margem aplicada pelo emissor sobre a cotação de referência; o IOF é o imposto incidente conforme a regra vigente para a operação. Use a calculadora de exterior com as taxas atuais do seu cartão em vez de assumir um percentual fixo.
Compare o cashback padrão com a quantidade de pontos gerada na moeda correta e um valor de resgate realista. Pontos podem superar o cashback em alguns usos, mas não são automaticamente melhores; validade, disponibilidade e esforço de resgate também importam.
A renda mínima declarada costuma variar entre R$ 10.000 e R$ 20.000 na maioria dos grandes bancos. No entanto, bancos digitais e cooperativas permitem a solicitação por meio de investimentos a partir de R$ 30 mil a R$ 50 mil ou histórico de movimentação, sem exigência de holerite tradicional.
Nessa modalidade, um depósito ou investimento elegível pode servir de garantia para compor o limite, conforme as regras do emissor. Isso não representa promessa de aprovação: contratação, limite e disponibilidade continuam sujeitos à análise e às condições do produto.