Cartões de crédito por banco

Escolha uma instituição financeira para conhecer seus cartões, anuidades, programas de pontos, cashback, benefícios e acessos a salas VIP.

Benefícios por Bandeira:VisaMastercardAmexElo

Bancos e emissores de cartões de crédito de A a Z

Escolha uma instituição financeira para conhecer seus cartões, anuidades, programas de pontos, cashback, benefícios e acessos a salas VIP.

56 de 56 Bancos

Filtros e Categorias Populares:

Ferramentas e Comparadores em Destaque:

Guia Editorial Definitivo

Como Escolher e Dominar os Melhores Cartões de Crédito

O cartão de crédito deixou de ser apenas um meio de pagamento para se tornar uma das ferramentas financeiras mais estratégicas do seu orçamento. Este guia foi elaborado pela equipe editorial do Cartões e Viagens para orientar sua tomada de decisão com base em retorno real, isenção de tarifas e maximização de benefícios.

1. Como Escolher o Cartão Certo para o seu Perfil

Não existe um único “melhor cartão do Brasil”, mas sim o cartão que gera maior retorno líquido para o seu perfil de consumo. Para escolher com precisão, avalie três variáveis fundamentais:

  • Seu volume médio de gastos mensal: Determina se você é elegível a isentar a anuidade de variantes Black ou Infinite sem esforço extra.
  • Seu objetivo prioritário: Você viaja com frequência e valoriza salas VIP e milhas, ou prefere dinheiro de volta (cashback) direto na conta?
  • Relacionamento bancário: Bancos cooperativos (Sicredi/Sicoob) e digitais (Inter/C6/Nubank) costumam exigir investimentos menores para conceder cartões de alta renda do que os grandes bancos tradicionais.

2. Pontos, Milhas ou Cashback: Qual Compensa Mais?

A principal dúvida na hora de solicitar um cartão é a escolha da recompensa. Cada modalidade possui vantagens e exigências operacionais distintas:

  • Cashback (Dinheiro de volta): Retorno garantido e sem prazo de validade (geralmente entre 0,8% e 2,0%). Ideal para quem não quer gastar tempo pesquisando passagens e cotação de milhas.
  • Pontos e Milhas: Exigem acompanhamento e transferência com bônus para programas aéreos (Smiles, LATAM Pass, Azul). Em resgates estratégicos de cabine executiva ou alta temporada, o retorno pode superar 4% do valor gasto.
  • Pontos no Banco vs Co-branded: Pontos no banco (Livelo/Esfera) oferecem flexibilidade para enviar para qualquer parceiro; cartões co-branded (Azul Itaú, LATAM Pass Itaú, GOL Smiles) pontuam direto no programa e oferecem status elite imediato.

3. Como Avaliar a Anuidade e Conseguir Isenção

Pagar anuidade integral quase nunca vale a pena. O custo anual de um cartão Black ou Infinite varia de R$ 900 a R$ 1.800, mas a maioria dos bancos oferece três mecanismos claros de isenção:

  • Isenção por Gastos Mensais: Gastar a partir de R$ 5.000 ou R$ 10.000 por fatura zera a mensalidade na maioria dos bancos (Itaú Personnalité, Santander Select, C6 Carbon).
  • Isenção por Investimentos: Manter a partir de R$ 50 mil a R$ 150 mil investidos na instituição financeira isenta de 50% a 100% da anuidade.
  • Negociação Direta: Caso você concentre suas faturas no cartão, o chat do aplicativo ou a central de atendimento costuma conceder descontos substanciais mediante histórico de pontualidade.

4. Renda Mínima, Score de Crédito e Aprovação

A renda mínima exigida pelo banco para cartões de entrada fica em torno de 1 salário mínimo, enquanto cartões premium costumam exigir R$ 10.000 a R$ 20.000. No entanto:

  • Comprovação flexível: Faturas de outros cartões com limites elevados e extratos de movimentação corrente frequentemente substituem o holerite tradicional.
  • Cartões com Limite Garantido: Para quem possui score baixo ou está construindo histórico de crédito, produtos como o CDB Mais Limite (Inter, C6, PagBank) transformam valores investidos em limite imediato com aprovação de 100%.
  • Score no Serasa/Boa Vista: Manter contas em débito automático, evitar consultas excessivas em curto prazo e usar o cartão com regularidade eleva o score de crédito rapidamente.

5. Spread Cambial e IOF em Compras Internacionais

Usar o cartão de crédito brasileiro em viagens ao exterior ou em sites estrangeiros embute custos que podem superar o valor dos pontos acumulados:

  • IOF Obrigatório: O Imposto sobre Operações Financeiras em transações de crédito no exterior é de 3,5% (em processo de redução gradual até 0% em 2028).
  • Spread Bancário: O ágio cobrado pelos bancos sobre a cotação oficial do dólar PTAX varia drasticamente: de 0% (como no Sicoob, Sisprime e cooperativas) até abusivos 5,5% ou 6,0% em bancos convencionais.
  • Alternativa Inteligente: Para gastos em moeda estrangeira, contas globais (Nomad, Wise, Inter Global) oferecem IOF de apenas 1,1% e spread próximo a 1% a 2%, gerando economia média de até 8% por transação.

6. Salas VIP em Aeroportos: Como Funcionam os Acessos

O benefício de acesso a lounges executivos em aeroportos é intermediado por três grandes ecossistemas globais de salas parceiras:

  • Visa Airport Companion (DragonPass): Plataforma padrão da bandeira Visa Infinite, com presença maciça em aeroportos brasileiros (salas Plaza Premium, W Premium, Ambaar, Advantage).
  • Mastercard Airport Experiences (LoungeKey): Ecossistema muito utilizado por cartões Mastercard Black e Elo Nanquim/Diners, oferecendo milhares de salas ao redor do mundo.
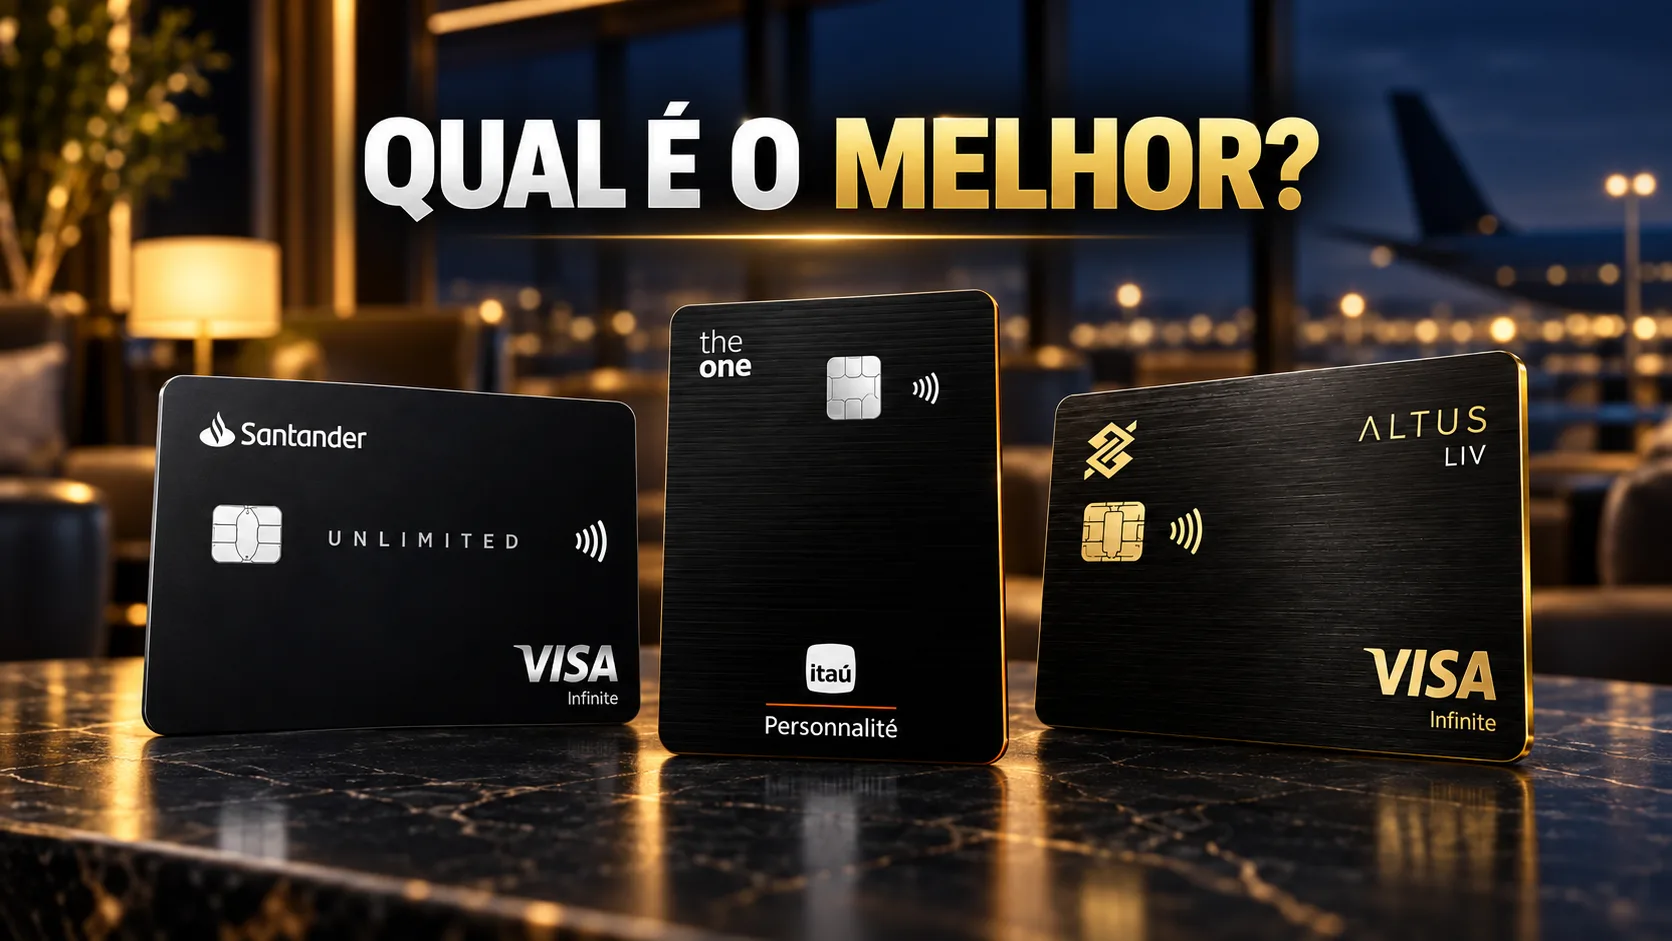
  • Acessos Gratuitos vs Pagos: Atenção à cota anual. Alguns cartões oferecem acessos ilimitados e gratuitos (ex: BRB DUX, Santander Unlimited), enquanto outros concedem cotas de 2 a 4 acessos/ano ou apenas cobram a entrada com desconto.
Navegue Direto para o Conteúdo Especializado do seu Perfil

Consulte nossas listas curadas, comparadores técnicos e rankings atualizados semanalmente:

Últimas Análises e Notícias de Cartões

725 publicações
Cartão Banco Carrefour Mastercard Gold vale a pena?
Cartões de Crédito

Cartão Banco Carrefour Mastercard Gold vale a pena?

Resposta rápida: o Banco Carrefour Mastercard Gold é um cartão internacional voltado principalmente para quem compra nas lojas Carrefour, Atacadão e Sam’s Club. Ele não acumula pontos nem oferece sala VIP, mas permite zerar a parcela da anuidade ao fazer pelo menos uma compra por ciclo em qualquer Carrefour. Resumo do Banco Carrefour Mastercard Gold […]

Juliano Thomas
Juliano Thomas
Perguntas Frequentes sobre Cartões de Crédito (FAQ)

Respostas diretas para as dúvidas mais pesquisadas no Google:

Qual o melhor cartão de crédito sem anuidade em 2026?

Os cartões C6 Bank, Inter, Nubank, Banco BMG e CAIXA SIM destacam-se pela isenção permanente de anuidade combinada com benefícios como cashback automático ou acúmulo de pontos sem cobrança de mensalidade.

Como solicitar um cartão de crédito pela internet com aprovação rápida?

Escolha a instituição financeira no nosso diretório, acesse a análise do cartão desejado e clique no link oficial de solicitação para preencher a proposta online informando CPF e comprovante de renda.

Qual cartão de crédito acumula mais milhas por dólar gasto?

Cartões de alta renda como BRB DUX Visa Infinite (até 7 pontos/dólar), Santander Unlimited, Itaú The One e Bradesco Aeternum oferecem as maiores pontuações e bônus de transferência para programas aéreos no Brasil.

Quais cartões de crédito dão acesso gratuito a Salas VIP em aeroportos?

Cartões das variantes Visa Infinite, Mastercard Black e Elo Diners Club oferecem acessos gratuitos às salas Dragon Pass/Visa Airport Companion, Priority Pass e LoungeKey, além de salas VIP próprias de bancos como Bradesco e Santander.

Como conseguir isenção de anuidade no cartão de crédito?

A isenção pode ser obtida atingindo a meta de gastos mensais exigida pelo banco na fatura, mantendo investimentos na instituição financeira ou negociando o desconto diretamente na central de atendimento.

Qual a diferença entre cartão de crédito, débito e pré-pago?

O cartão de débito desconta o valor da compra instantaneamente do saldo da conta corrente, o pré-pago consome um valor recarregado previamente, e o de crédito permite compras parceladas e pagamento concentrado em fatura mensal.

O que é spread bancário e IOF em compras internacionais no cartão?

O spread é o ágio percentual cobrado pelo banco sobre a cotação oficial do dólar (variando de 0% a 6%), enquanto o IOF é o imposto federal de 3,5% aplicado obrigatoriamente sobre todas as transações em moeda estrangeira.

Como escolher entre cartão com pontos ou cartão com cashback?

Se você tem o hábito de viajar e paciência para aproveitar promoções de transferência bonificada, cartões de pontos geram retorno econômico superior em passagens e upgrades. Se você prefere liquidez, simplicidade e previsibilidade imediata no orçamento sem risco de pontos expirarem, cartões com cashback são a melhor opção.

Qual é a renda mínima para conseguir um cartão Visa Infinite ou Mastercard Black?

A renda mínima declarada costuma variar entre R$ 10.000 e R$ 20.000 na maioria dos grandes bancos. No entanto, bancos digitais e cooperativas permitem a solicitação por meio de investimentos a partir de R$ 30 mil a R$ 50 mil ou histórico de movimentação, sem exigência de holerite tradicional.

Como funcionam os cartões de crédito com limite garantido?

Nessa modalidade, o valor que você deposita ou investe em um CDB (a partir de R$ 10 ou R$ 100) vira o seu limite de crédito disponível imediatamente. É uma alternativa excelente com 100% de aprovação para autônomos, negativados ou quem deseja aumentar o score de crédito no mercado.